LTV sin falsa precisión: cohortes, escenarios e incertidumbre


El LTV no es una propiedad fija del cliente. Es una estimación del valor económico que una cohorte puede generar durante un horizonte y bajo unos supuestos. Presentarlo como una cifra exacta oculta diferencias de margen, retención, madurez y riesgo.
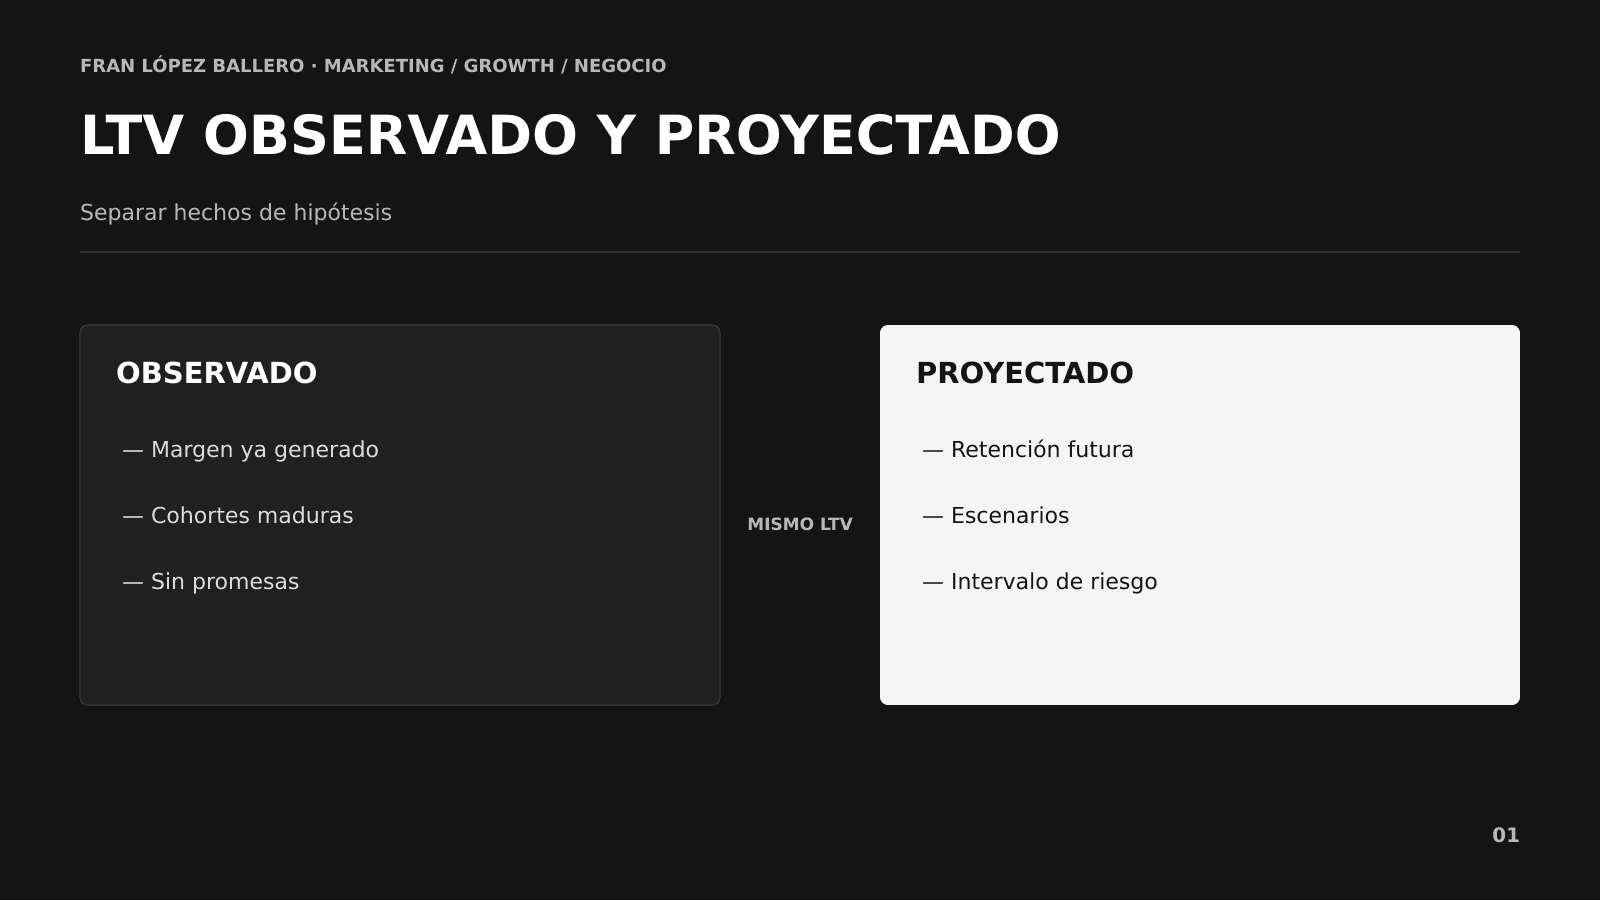
Un LTV útil separa valor observado de valor proyectado, trabaja con cohortes comparables y expresa escenarios. Su función no es justificar un CAC alto, sino definir cuánto podemos invertir, cuándo recuperaremos caja y qué supuesto amenaza la decisión.
La pregunta correcta no es «¿cuál es nuestro LTV?». Es: ¿de qué clientes, en qué horizonte, con qué margen y con cuánta incertidumbre?
Qué es el Lifetime Value
El Lifetime Value estima el valor económico generado por un cliente durante su relación. Para decisiones de adquisición debería expresarse en margen de contribución, no únicamente en ingresos.
Una fórmula simplificada en suscripción estable es:
LTV aproximado = ingreso medio por periodo × margen % / churn del periodo
Es útil para entender relaciones: más ingreso o margen eleva valor; más churn lo reduce. Pero asume churn constante, cohortes comparables y un horizonte potencialmente infinito. En negocios jóvenes o cambiantes, puede fabricar precisión.
Prefiero calcular margen por cohortes y horizonte explícito. Lo observado se suma; lo futuro se proyecta en escenarios.
Ingresos, margen y caja
Tres empresas pueden mostrar el mismo revenue LTV y economías distintas.
Restaría costes variables de producto, logística, comisiones, soporte, devoluciones, impagos y otros costes necesarios para servir al cliente. También observaría cuándo llega el margen.
Un cliente con 600 euros de margen en tres años puede ser menos escalable que otro con 450 en doce meses si la empresa tiene caja limitada. El payback complementa al LTV porque muestra el tiempo durante el que financiamos la adquisición.
Cuando los flujos son largos, puede aplicarse descuento financiero. Pero antes de discutir tasa de descuento resolvería errores más grandes: ingresos brutos, churn mal definido o cohortes mezcladas.
Cohortes antes que promedios
Agruparía por periodo de adquisición y segmentaría solo donde cambie una decisión: canal, mercado, plan, producto o tipo de cliente.
El promedio general mezcla clientes maduros y recientes. También puede mejorar porque cambia el mix, no porque una cohorte retenga mejor.
Para cada cohorte mostraría:
• Tamaño y CAC.
• Margen en cada periodo.
• Margen acumulado.
• Retención o supervivencia.
• Payback.
• Parte observada y proyectada.
• Intervalo de escenarios.
Así Marketing ve calidad económica, Producto identifica ventanas de abandono y Finanzas conoce la caja comprometida.
Un ejemplo: mismo CAC, valor opuesto
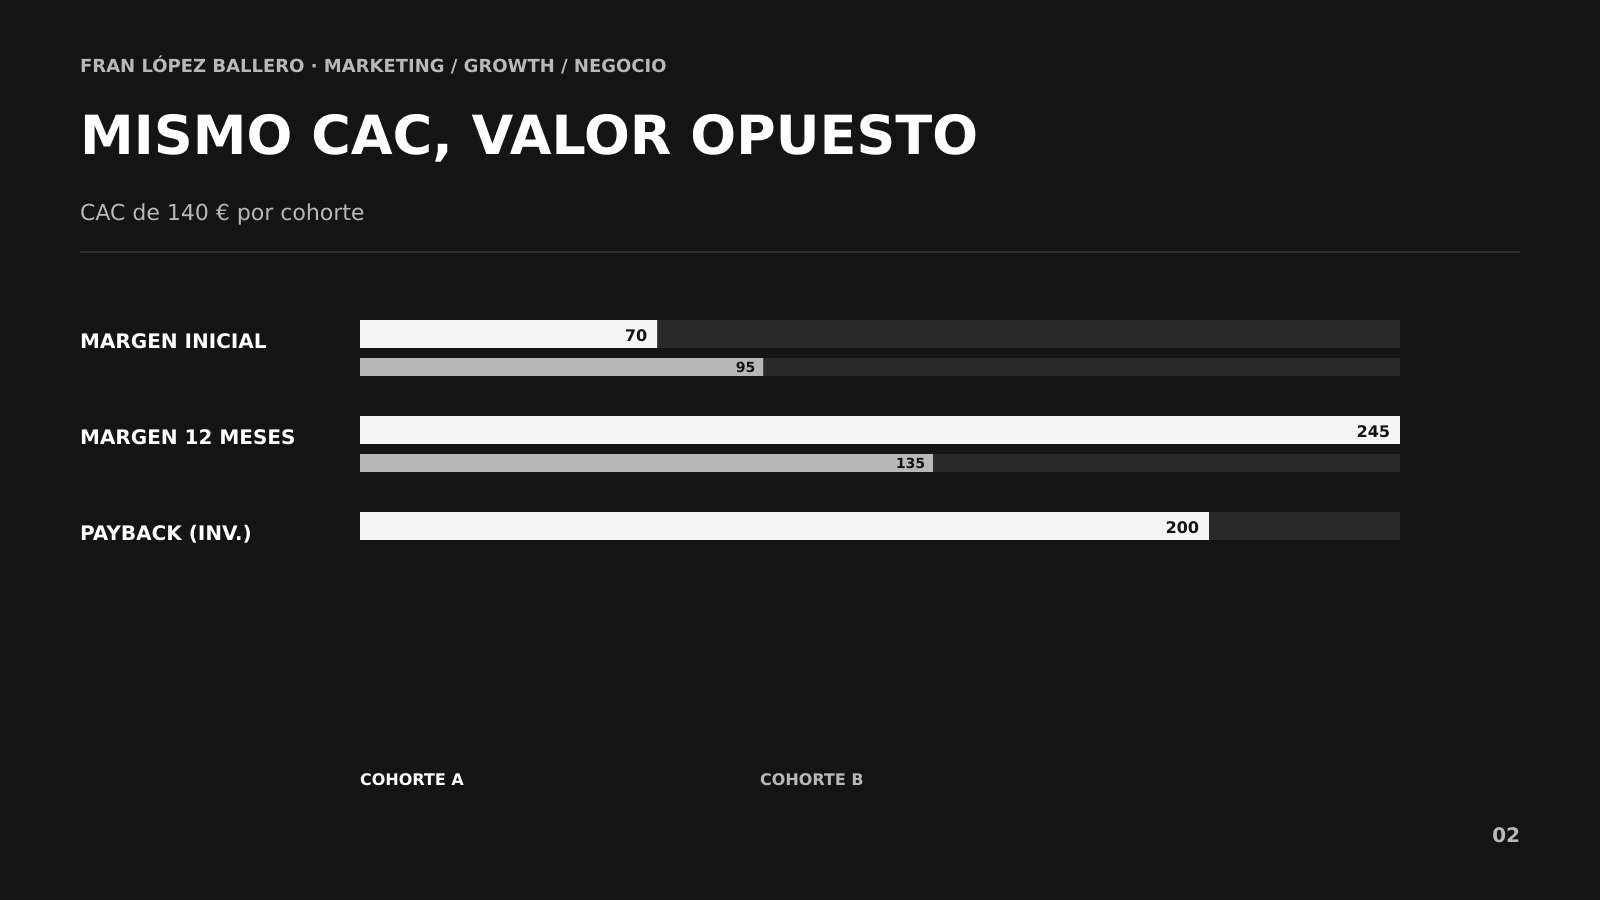
Ejemplo ilustrativo con dos campañas y CAC de 140 euros.
• Cohorte · Margen primera compra · Margen a 12 meses · Payback
• A · 70 € · 245 € · Mes 5
• B · 95 € · 135 € · No recuperado
B parece mejor si solo observamos primera compra. A genera repetición y supera adquisición; B pierde clientes antes de payback.
El mismo CAC produce decisiones opuestas. La atribución de la primera conversión no mide la calidad futura de lo adquirido.
Escenarios en lugar de una falsa precisión
Separaría tres escenarios:
• Conservador: retención y margen en la parte baja del rango.
• Base: continuidad defendible con evidencia actual.
• Exigente: mejora que necesita una intervención concreta.
No utilizaría el escenario exigente como forecast. Es una hipótesis condicionada: «si activación aumenta y churn del mes 2 baja, el valor podría…».
Ejemplo:
• Escenario · LTV en margen · CAC máximo con colchón · Payback
• Conservador · 180 € · 120 € · 10 meses
• Base · 260 € · 170 € · 7 meses
• Exigente · 340 € · 220 € · 5 meses
Si el CAC actual es 190, solo resulta cómodo en el escenario exigente. La decisión no debería presentarse como rentable sin explicar esa dependencia.
Sensibilidad: descubrir qué supuesto manda
Variaría retención, margen, ticket, frecuencia y coste de servicio para ver qué mueve más el resultado.
Si un cambio del 10 % en churn altera LTV un 25 % y el mismo cambio en ticket solo un 6 %, la calidad del modelo depende principalmente de churn. Esa variable merece más datos, intervención y seguimiento.
La sensibilidad también evita discusiones sobre decimales irrelevantes. No necesitamos perfeccionar una tasa secundaria cuando un supuesto no observado domina el 70 % de la proyección.
LTV observado, contractual y modelado
Conviene distinguir:
• Observado: margen ya generado.
• Contractual: flujos comprometidos, ajustados por riesgo de impago o cancelación.
• Modelado: valor futuro basado en comportamiento esperado.
La mezcla sin etiquetas convierte expectativa en hecho. En un comité mostraría cuánto del valor es real y cuánto depende de retención futura.
Heterogeneidad y distribución
El promedio puede estar impulsado por pocos clientes de gran valor. Observaría mediana, percentiles y concentración.
En B2B, una cuenta grande cambia el promedio y exige costes comerciales distintos. En ecommerce, compradores promocionales pueden concentrarse en la cola baja. En suscripción, expansión de pocas cuentas puede ocultar churn de logos.
La segmentación debe reflejar mecanismos, no buscar el grupo con mejor resultado después de verlo.
Cómo construir un modelo de LTV accionable
1. Define unidad y horizonte.
2. Utiliza ingreso neto y margen de contribución.
3. Crea cohortes de adquisición comparables.
4. Separa observado y proyectado.
5. Modela retención adecuada al negocio.
6. Construye escenarios y sensibilidad.
7. Añade payback y necesidad de caja.
8. Compara con CAC compatible.
9. Establece un colchón de riesgo.
10. Actualiza cuando madura la cohorte.
Errores frecuentes
• Utilizar revenue en lugar de margen.
• Dividir por churn con pocos meses de historia.
• Mezclar cohortes y planes.
• Proyectar una mejora todavía no observada.
• Comparar LTV a tres años con CAC parcial.
• Ignorar payback y liquidez.
• Mostrar promedio sin distribución.
• Tratar el valor como permanente pese a cambios de precio o producto.
• Utilizar LTV para justificar cualquier coste de adquisición.
Preguntas frecuentes
¿Qué horizonte debo utilizar?
Uno que contenga suficiente valor para la decisión y sea defendible con datos. Un horizonte más largo no es mejor si casi todo depende de supuestos.
¿Qué ratio LTV/CAC es bueno?
No existe un umbral universal. Depende de margen, payback, capital, costes fijos, riesgo y capacidad de reinversión. El ratio pierde información temporal.
¿Puedo calcular LTV en un negocio sin suscripción?
Sí. Se modelan recompras, frecuencia, margen y probabilidad de retorno por cohorte. No es necesario asumir churn mensual.
Conclusión: el LTV es un modelo de decisión
Un LTV honesto no promete conocer el futuro. Muestra qué valor ya existe, qué parte estamos proyectando y qué variable puede invalidar la inversión.
Cuando se conecta con CAC, payback, caja y sensibilidad, deja de ser una cifra para presentar. Se convierte en una frontera para asignar capital y en un mapa de qué debe mejorar Marketing, Producto u Operaciones para que el crecimiento sea sostenible.