Cómo construir Unit Economics útiles para Marketing


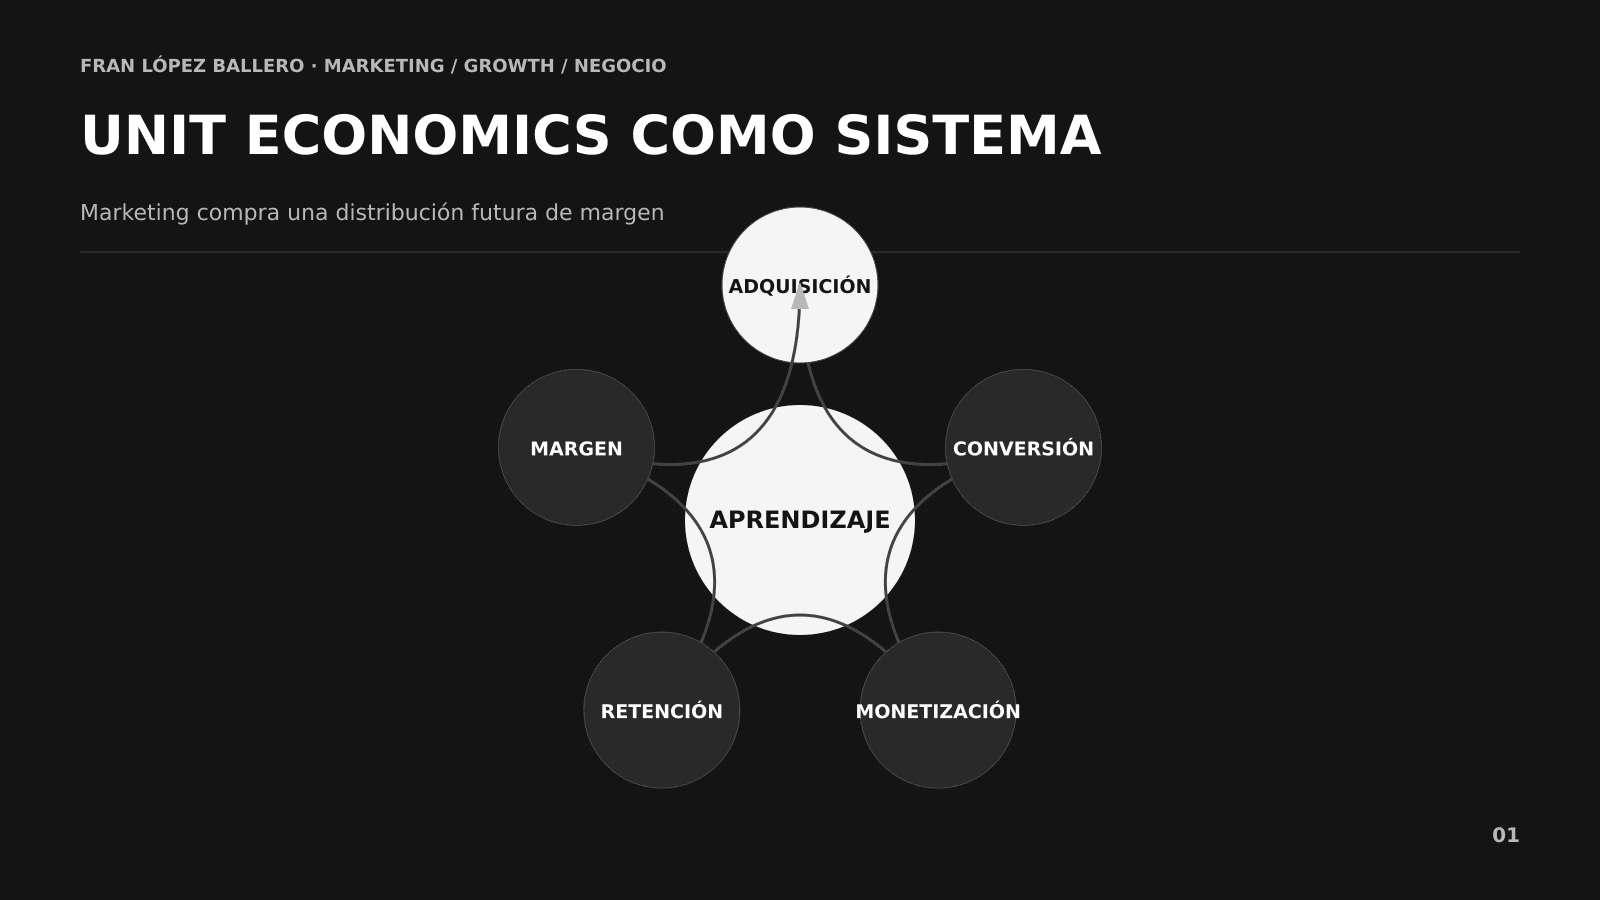
Un modelo de Unit Economics no sirve para decorar una presentación. Sirve para decidir cuánto podemos invertir, qué clientes merece la pena adquirir, dónde se rompe la rentabilidad y qué parte del crecimiento es realmente sostenible.
En Marketing solemos mirar campañas, leads, conversiones y coste por adquisición. En Finanzas se observan ingresos, margen, caja y retorno. El problema aparece cuando ambos equipos describen el mismo negocio con unidades distintas. El dashboard puede decir que una campaña funciona mientras la cuenta de resultados demuestra que cada nuevo cliente destruye valor.
Construir buenos Unit Economics consiste, precisamente, en conectar esas dos conversaciones.
Qué son los Unit Economics
Los Unit Economics describen los ingresos y costes asociados a una unidad económica del negocio. Esa unidad puede ser un cliente, un pedido, una suscripción, una cuenta, una plaza, una tienda o incluso una hora facturable. La elección no es semántica: determina qué podremos aprender del modelo.
Si una empresa vende suscripciones, la unidad natural suele ser el cliente o la cuenta. En un ecommerce puede convenir analizar pedido y cliente por separado. En un marketplace necesitamos entender ambas partes de la transacción. En un negocio multiunidad, además, la economía de cada centro puede ser muy distinta de la media del grupo.
La pregunta correcta no es «¿cuál es nuestro LTV?», sino «¿qué unidad explica mejor cómo creamos y capturamos valor?».
El puente entre Marketing y negocio
Marketing controla una parte importante del coste de crecimiento, pero no controla por sí solo el valor de cada cliente. Producto afecta a activación y retención; Pricing, al ingreso; Operaciones, al coste de servicio; Ventas, al ciclo y a la conversión; Finanzas, al criterio con el que se reconoce margen y caja.
Por eso, un modelo útil debe conectar como mínimo cinco capas:
• Adquisición: inversión, volumen, CAC y velocidad de captación.
• Conversión: porcentaje que avanza entre etapas y tiempo hasta la compra.
• Monetización: ticket, frecuencia, expansión, descuentos y devoluciones.
• Coste de servir: producto, logística, soporte, comisiones y otros costes variables.
• Retención: repetición, churn, duración y distribución del valor por cohortes.
Cuando falta una de estas capas, el análisis puede optimizar una métrica intermedia y empeorar el negocio completo.
Primero: definir la unidad y el margen
El error más habitual es empezar por el LTV. Antes necesitamos definir qué entendemos por margen de contribución y qué costes varían realmente al adquirir o atender una unidad adicional.
Una versión operativa puede expresarse así:
Margen de contribución por unidad = ingresos netos − costes variables de producto − comisiones − logística − soporte variable − devoluciones e impagos
Ingresos netos significa ingresos después de descuentos, impuestos indirectos, cancelaciones y devoluciones cuando corresponda. Utilizar facturación bruta suele inflar el valor de la unidad y permite justificar un CAC que el negocio no puede recuperar.
En modelos con varios productos conviene calcular el margen por mix, no aplicar un porcentaje uniforme. Captar clientes hacia el producto de mayor conversión puede parecer eficiente y, sin embargo, reducir el margen total si ese producto tiene peor economía.
Segundo: calcular el CAC que responde a la decisión
El CAC completo incluye todos los costes razonablemente atribuibles a la adquisición: medios, equipo, herramientas, contenidos, agencias, comisiones comerciales y promociones de captación. Pero para decisiones distintas necesitaremos lecturas distintas.
El CAC blended explica el coste medio del sistema. El CAC de pago permite operar canales. El CAC incremental intenta aislar los clientes causados por la inversión. El CAC marginal mide cuánto cuesta el siguiente bloque de crecimiento.
Si una empresa invierte 60.000 euros y capta 600 clientes, obtiene un CAC medio de 100 euros. Si los últimos 15.000 euros solo generan 75 clientes adicionales, el CAC marginal de ese tramo es 200 euros. La media todavía parece razonable; la decisión de escalar quizá ya no lo sea.
Tercero: estimar LTV sin fabricar precisión
El Lifetime Value debe calcular valor económico esperado, no ingresos acumulados. Una fórmula simplificada para un modelo de suscripción estable es:
LTV aproximado = ingreso medio por periodo × margen de contribución % ÷ churn del periodo
La fórmula es útil para entender relaciones, pero puede ser peligrosa como estimación. Supone churn constante, cohortes comparables y una duración potencialmente infinita. En negocios jóvenes, estacionales o con cambios de precio, esas condiciones rara vez se cumplen.
Prefiero construir el LTV por cohortes y con un horizonte explícito. Para cada cohorte observo cuánto margen ha generado en los meses 0, 1, 2 y siguientes. Para la parte todavía no observada planteo escenarios co
nservador, base y exigente. Así separamos datos reales de hipótesis.
Ejemplo de lectura por cohortes
Imaginemos dos campañas con el mismo CAC de 140 euros. La campaña A capta clientes que dejan 70 euros de margen en el primer pedido y repiten con frecuencia. La campaña B genera 95 euros iniciales, pero casi no retiene.
Tras doce meses, la cohorte A acumula 245 euros de margen y la B, 135. El mismo CAC produce resultados económicos opuestos: A recupera la inversión y crea valor; B ni siquiera alcanza el payback.
Esta es una de las razones por las que atribuir ingresos en la primera conversión no basta. La calidad económica del cliente forma parte del rendimiento de Marketing.
Cuarto: mirar payback y caja
El ratio LTV/CAC resume el retorno potencial, pero no explica cuándo llega. Dos cohortes pueden compartir un ratio de 3 y exigir cantidades de caja completamente distintas.
El payback mide cuántos periodos de margen necesitamos para recuperar el CAC. Si el CAC es 180 euros y el margen mensual esperado es 30, el payback simple es de seis meses. Si la retención cae antes o el margen tarda en aparecer, la recuperación real será más lenta.
En una compañía con caja limitada, un canal con menor LTV pero payback rápido puede ser más escalable que otro con gran valor teórico a tres años. Crecer también es financiar el intervalo entre pagar por adquirir y recuperar esa inversión.
Quinto: convertir el modelo en una frontera de decisión
El objetivo no es obtener un número, sino definir límites para actuar. Un modelo accionable debería responder:
• ¿Cuál es el CAC máximo compatible con el margen y el payback aceptado?
• ¿Qué volumen puede absorber el canal antes de que empeore el CAC marginal?
• ¿Qué tasa de retención hace rentable cada segmento?
• ¿Cuánto pueden caer el ticket o el margen antes de destruir valor?
• ¿Qué presupuesto soporta la caja mientras madura la cohorte?
Podemos expresar una primera frontera de adquisición de forma sencilla:
CAC máximo = margen acumulado esperado durante el horizonte elegido − retorno mínimo exigido − colchón de riesgo
El colchón de riesgo no es un adorno. Recoge la incertidumbre del modelo: datos incompletos, cambios de mix, retrasos, sesgo de atribución o una retención futura todavía no observada.
Un ejemplo completo
Supongamos un negocio con un ingreso neto medio de 90 euros por pedido, margen de contribución del 45 %, 1,8 pedidos esperados durante doce meses y un CAC de 58 euros.
El margen esperado a doce meses sería 90 × 45 % × 1,8 = 72,90 euros. El ratio margen/CAC sería 1,26. A primera vista no destruye valor, pero deja solo 14,90 euros antes de costes fijos y riesgo.
Si además el 8 % de los pedidos se devuelve y esa devolución no estaba incorporada en el margen, el valor económico puede caer por debajo del CAC. Una campaña que parecía rentable deja de serlo al cerrar correctamente el perímetro.
La solución no tiene por qué ser recortar inversión. Podemos mejorar conversión, elevar el margen, reducir descuentos, aumentar repetición, cambiar el mix, acelerar el segundo pedido o excluir segmentos con baja contribución. Unit Economics permite discutir esas palancas en un mismo lenguaje.
Cómo construir el modelo paso a paso
1. Define la decisión. Aclarar si vamos a presupuestar, comparar canales, fijar un límite de puja o evaluar un mercado.
2. Elige la unidad. Cliente, pedido, cuenta, centro o transacción; documenta por qué representa el negocio.
3. Cierra el perímetro económico. Determina qué ingresos y costes entran y en qué momento se reconocen.
4. Separa observación e hipótesis. Marca qué datos proceden de cohortes reales y cuáles son supuestos de futuro.
5. Segmenta sin atomizar. Empieza por diferencias que puedan cambiar una decisión: canal, mercado, producto, cohorte o tipo de cliente.
6. Modela escenarios. Como mínimo, conservador, base y exigente para retención, margen y volumen.
7. Añade sensibilidad. Identifica qué variable mueve más el resultado cuando cambia un 10 %.
8. Define guardrails. CAC marginal, payback máximo, margen mínimo, tasa de devolución y capacidad de caja.
9. Revisa por cohortes. Actualiza el modelo cuando la realidad madura y sustituye hipótesis por datos observados.
10. Decide y registra. Deja constancia de qué se aprobó, con qué supuestos y qué señal obligaría a corregir.
Errores que hacen inútiles los Unit Economics
• Calcular LTV con facturación en vez de margen.
• Utilizar el CPA de plataforma como CAC completo.
• Mezclar clientes nuevos y recurrentes.
• Comparar cohortes con horizontes distintos.
• Proyectar una retención que todavía no se ha observado.
• Ignorar devoluciones, impagos, promociones y coste de servicio.
• Tomar una media general cuando la distribución está muy sesgada.
• No incorporar saturación y CAC marginal al escalar.
• Tratar el modelo como una verdad financiera inmutable.
Qué debería mostrar el dashboard
Un dashboard de Unit Economics no necesita decenas de visualizaciones. Necesita una cadena que permita pasar de la señal a la decisión: inversión, clientes incrementales, CAC, margen por cohorte, payback, LTV observado y previsto, caja comprometida y resultado por segmento.
Cada KPI debería incluir definición, fuente, frecuencia, propietario y umbral de actuación. Si el dato cambia pero nadie sabe

qué decisión activa, no es todavía una métrica de gestión.
Conclusión: Marketing también asigna capital
Los Unit Economics convierten Marketing en una conversación de negocio. Obligan a dejar de preguntar únicamente cuánto tráfico, cuántos leads o cuántas ventas atribuimos y a entender qué valor económico crea cada unidad adquirida.
No sustituyen al criterio ni eliminan la incertidumbre. La hacen visible. Un buen modelo no promete precisión absoluta: muestra qué sabemos, qué estamos suponiendo, dónde está el riesgo y hasta qué punto podemos invertir antes de que el crecimiento deje de compensar.
Cuando Marketing trabaja así, deja de defender presupuesto con métricas aisladas. Empieza a asignar capital con una lógica compartida por Producto, Ventas, Operaciones y Finanzas.