CAC no es una cifra: blended, incremental y marginal


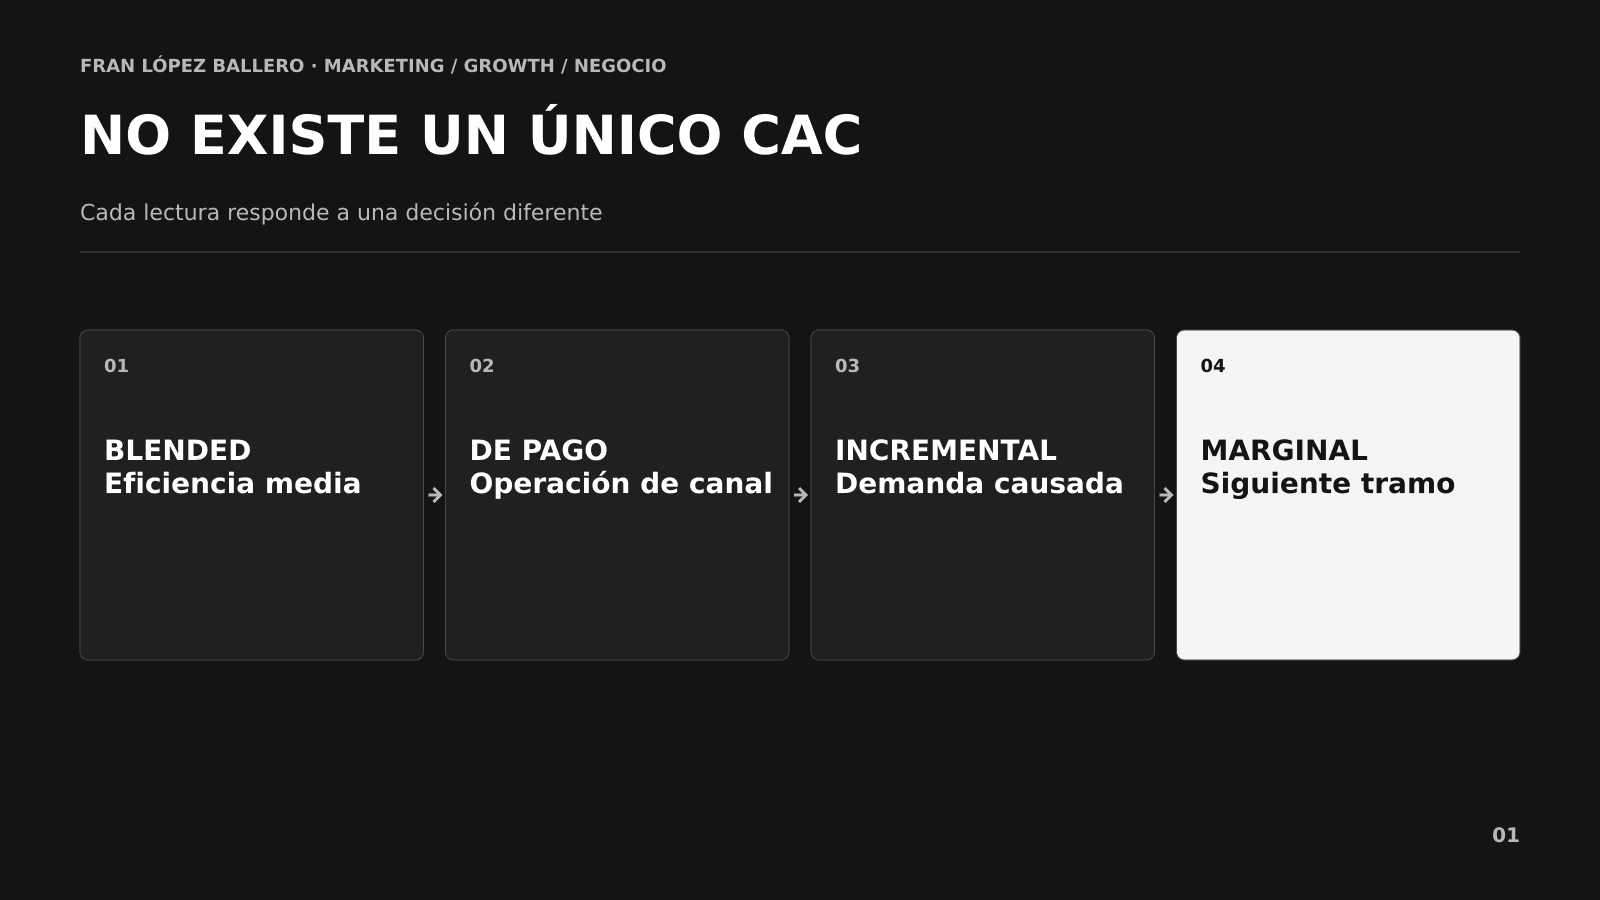
El CAC no es una cifra única. Es una familia de métricas y cada una responde a una decisión distinta. El CAC blended sirve para leer la eficiencia media del sistema; el CAC de pago ayuda a operar canales; el CAC incremental intenta aislar los clientes causados por una inversión; y el CAC marginal mide cuánto cuesta conseguir el siguiente bloque de crecimiento.
Dos equipos pueden utilizar la misma palabra, «CAC», estar calculando números correctos y llegar a conclusiones opuestas porque están respondiendo preguntas diferentes. El problema aparece cuando esa ambigüedad se utiliza para aprobar presupuesto, escalar una campaña o justificar crecimiento.
La pregunta senior no es «¿cuál es nuestro CAC?». Es: ¿qué CAC necesito para tomar esta decisión, con qué perímetro y frente a qué valor económico?
Qué es el CAC y por qué suele estar mal definido
El coste de adquisición de cliente o CAC relaciona el coste necesario para captar clientes nuevos con el número de clientes nuevos obtenidos durante un periodo comparable.
CAC = coste de adquisición / clientes nuevos adquiridos
La fórmula es sencilla. El perímetro no lo es. En el numerador pueden entrar únicamente los medios pagados o también equipo, agencia, herramientas, producción creativa, promociones y costes comerciales. En el denominador pueden aparecer conversiones atribuidas, clientes realmente nuevos o clientes incrementales. Cada elección cambia el significado de la cifra.
Por eso, antes de calcular, documentaría cuatro elementos: decisión que se quiere tomar, costes incluidos, definición de cliente nuevo y ventana temporal. Sin ese contrato, el dashboard ofrece una precisión que en realidad no existe.
Los cuatro CAC que conviene separar
CAC blended: la eficiencia media del sistema
El CAC blended divide todo el coste de adquisición entre todos los clientes nuevos, procedan de pago, orgánico, partners, ventas o recomendación. Es útil para leer la economía general del crecimiento y para conectar Marketing con Finanzas.
Si una empresa invierte 120.000 euros entre medios, equipo, agencia y tecnología y adquiere 1.000 clientes nuevos, su CAC blended es 120 euros. La cifra describe el promedio del sistema, pero no dice qué inversión adicional conviene realizar mañana.
Su principal limitación es que mezcla demanda capturada y demanda creada. Una marca con mucho tráfico directo puede mostrar un CAC blended excelente aunque sus campañas marginales ya no sean rentables.
CAC de pago: una lectura operativa de canal
El CAC de pago relaciona el coste directamente asociado a los canales pagados con los clientes atribuidos a esos canales. Es útil para pujas, creatividades, audiencias y gestión diaria, siempre que no se confunda con la rentabilidad completa.
Puede utilizarse una versión de medios puros y otra fully loaded que añada equipo, producción, agencia y herramientas. Las dos son válidas si tienen nombre, definición y uso claros.
El riesgo aparece cuando el CPA de una plataforma se presenta como CAC empresarial. La plataforma puede atribuir una venta que también habría ocurrido por tráfico directo, búsqueda de marca, CRM o acción comercial. Que una conversión tenga un último clic no demuestra que la inversión la haya causado.
CAC incremental: cuánto cuesta el cliente causado
El CAC incremental utiliza como denominador los clientes adicionales que no habrían aparecido sin la intervención. Necesita un contrafactual: holdout, experimento geográfico, test de lift u otro diseño causal defendible.
CAC incremental = inversión incremental / clientes incrementales
Supongamos una campaña de 60.000 euros a la que la plataforma atribuye 2.600 clientes. Un holdout estima que solo 400 son adicionales. El CPA atribuido es 23 euros; el CAC incremental, 150. La operación de campaña puede seguir utilizando la atribución, pero la decisión de inversión cambia por completo.
CAC marginal: el coste del siguiente tramo
El CAC marginal mide cuánto cuesta adquirir los clientes generados por una unidad adicional de inversión. Es el CAC relevante cuando preguntamos si debemos escalar.
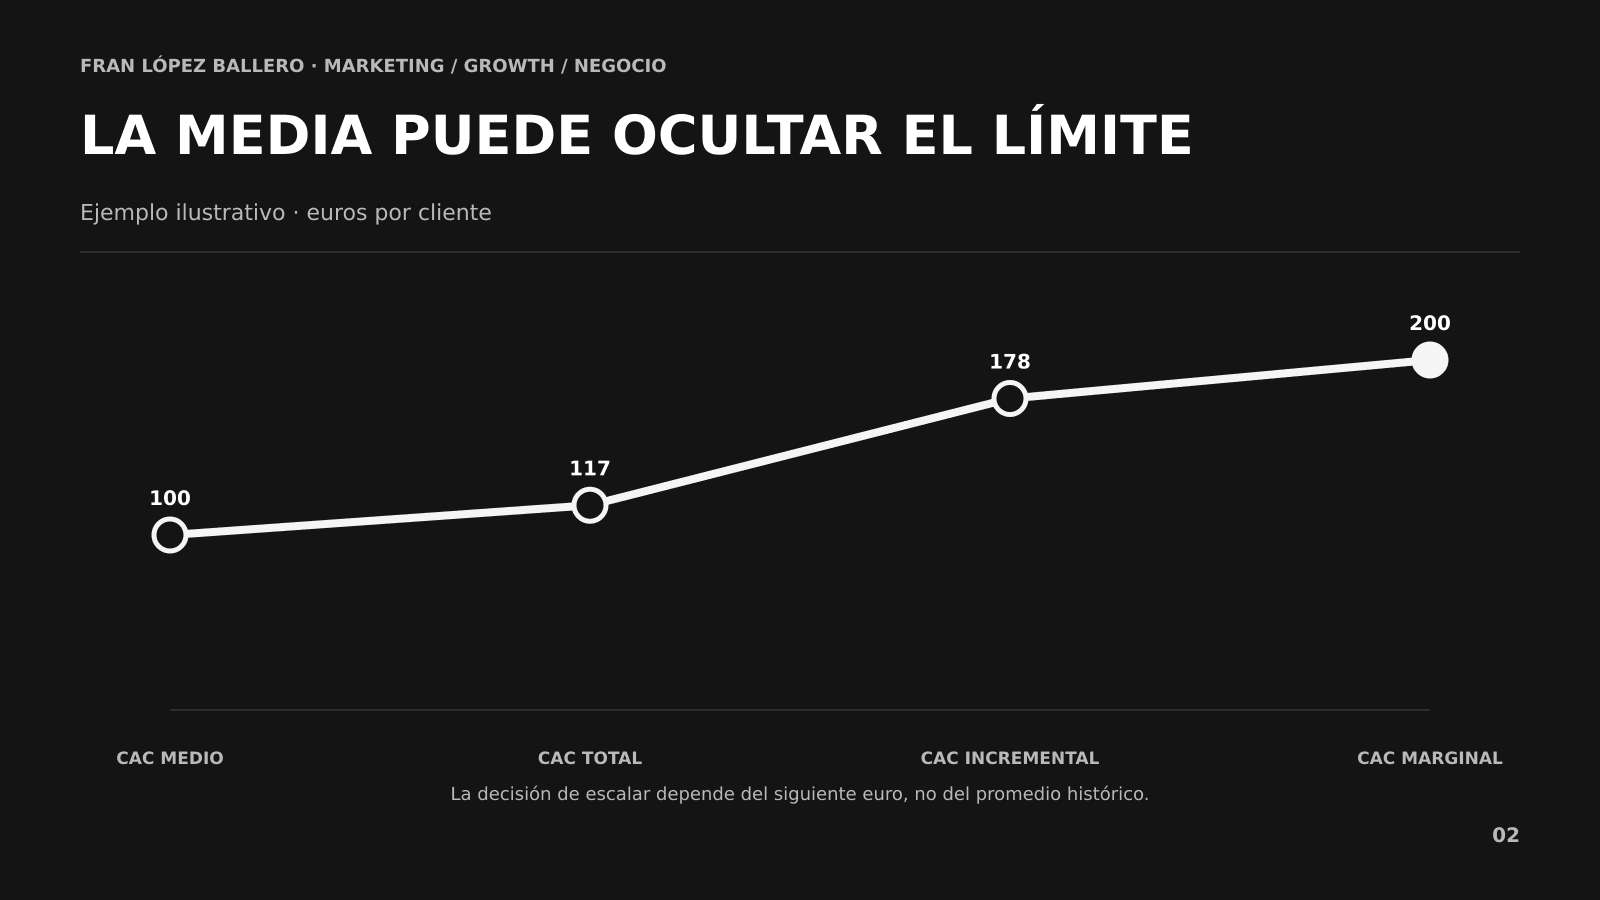
Imaginemos que una inversión de 50.000 euros consigue 500 clientes: CAC medio de 100. Al elevarla a 70.000, el total llega a 600 clientes. Los 20.000 euros adicionales solo aportan 100 clientes: el CAC marginal del tramo es 200.
La campaña mantiene un CAC medio aceptable de 117 euros y, sin embargo, el siguiente euro ya puede estar destruyendo valor. La media narra el pasado; el marginal decide la frontera de crecimiento.
Un ejemplo: cuatro respuestas con los mismos datos
Este ejemplo es ilustrativo y utiliza cifras creadas para explicar el método.
• Concepto · Valor
• Medios pagados · 80.000 €
• Equipo, agencia y herramientas · 40.000 €
• Clientes nuevos totales · 1.000
• Clientes atribuidos a pago · 700
• Clientes incrementales estimados · 450
• Clientes del último tramo de 20.000 € · 100
Con esos datos obtenemos:
• CAC blended fully loaded: 120.000 / 1.000 = 120 €.
• CAC de medios atribuido: 80.000 / 700 = 114 €.
• CAC incremental de medios: 80.000 / 450 = 178 €.
• CAC marginal del último tramo: 20.000 / 100 = 200 €.
Ninguna cifra es «la verdadera» fuera de contexto. Para entender la eficiencia general utilizaría 120 euros. Para operar campañas observaría 114, junto con calidad y conversión. Para decidir si Marketing ha creado demanda utilizaría 178. Para aprobar el siguiente tramo compararía 200 con el margen y el payback que ese cliente puede generar.
Del CAC al Unit Economics: la cifra necesita un límite económico
Un CAC aislado no puede decir si el crecimiento es bueno. Necesita enfrentarse al margen de contribución, la retención, el payback, el coste de servir y el riesgo de la cohorte adquirida.
Una campaña con CAC de 180 euros puede ser excelente si genera 360 euros de margen durante doce meses y recupera la inversión en cuatro. Otra con CAC de 90 puede destruir valor si el margen acumulado es 80 y las devoluciones no estaban incluidas.
También compararía cohortes. Si el canal A adquiere clientes baratos pero con baja repetición y el canal B capta clientes más caros que retienen, el CAC de primera compra premia el canal equivocado. Marketing no solo compra conversiones; compra distribuciones futuras de margen.
La frontera de decisión puede expresarse así:
CAC máximo = margen esperado durante el horizonte − retorno mínimo exigido − colchón de riesgo
El colchón recoge incertidumbre de atribución, retención todavía no observada, cambios de mix y costes omitidos. No elimina el riesgo; impide esconderlo dentro de una cifra aparentemente exacta.
Cómo construir una lectura de CAC que sirva para decidir
1. Empieza por la decisión. Operar un canal, evaluar la eficiencia global y aprobar crecimiento adicional requieren métricas distintas.
2. Cierra el perímetro. Separa medios, coste operativo de Marketing, coste comercial y promociones. No cambies la definición entre periodos.
3. Define cliente nuevo. Excluye reactivaciones y duplicados cuando la decisión sea adquisición neta.
4. Alinea ventanas. El coste de abril no debe dividirse por clientes que maduran en una ventana incompatible.
5. Separa atribución y causalidad. Utiliza la primera para operar y la segunda para asignar capital.
6. Construye curvas. Observa cómo cambia el CAC por tramos de inversión, no solo el promedio.
7. Conecta con calidad. Añade margen, retención, devoluciones, win rate o expansión por cohorte.
8. Define guardrails. CAC marginal máximo, payback, margen mínimo y capacidad operativa.
9. Expresa incertidumbre. Un intervalo defendible es más útil que un decimal fabricado.
10. Registra la decisión. Presupuesto aprobado, supuesto crítico y señal que obligaría a corregir.
Errores frecuentes al calcular CAC
• Llamar CAC al CPA de plataforma.
• Mezclar clientes nuevos y recurrentes.
• Excluir equipo y tecnología cuando se evalúa la economía completa.
• Incluirlos cuando solo se intenta operar una puja diaria.
• Utilizar conversiones atribuidas como si fueran incrementales.
• Comparar mercados con diferente margen, madurez o capacidad.
• Celebrar un CAC medio mientras empeora el marginal.
• Ignorar el desfase entre inversión, venta y reconocimiento del margen.
• Optimizar adquisición sin observar retención ni coste de servir.
Preguntas frecuentes sobre CAC
¿Cuál es el CAC correcto?
El CAC correcto es el que mantiene un perímetro coherente con la decisión. Para reporting financiero suele interesar el blended fully loaded; para operación, el de canal; para causalidad, el incremental; y para escalado, el marginal.
¿CAC y CPA son lo mismo?
No necesariamente. El CPA mide el coste de una acción atribuida, que puede ser lead, registro o compra. El CAC mide el coste de adquirir un cliente nuevo dentro de un perímetro definido.
¿Qué CAC debo comparar con el LTV?
Compara unidades compatibles: CAC completo con LTV expresado en margen, misma cohorte y mismo horizonte. Un LTV de ingresos frente a un CAC parcial produce una rentabilidad artificial.
Conclusión: el CAC es una pregunta de asignación de capital
Cuando se fuerza todo el crecimiento dentro de una única cifra, la organización pierde información justo donde más la necesita. El blended describe el sistema; el de pago ayuda a operarlo; el incremental aproxima causalidad; el marginal señala dónde parar o mover presupuesto.
La sofisticación no consiste en multiplicar dashboards. Consiste en utilizar la versión mínima de CAC que responda a la decisión real y conectarla con margen, payback, capacidad y riesgo. En ese momento Marketing deja de defender un coste medio y empieza a explicar dónde el siguiente euro crea valor.
Cuando una empresa dice que su CAC es de 120 euros, la cifra parece concreta, comparable y lista para decidir. Pero, en realidad, todavía no sabemos casi nada.
No sabemos si esos 120 euros incluyen únicamente inversión publicitaria o también equipo, herramientas, agencia y descuentos. No sabemos si es el promedio de todo el año o el coste de captar el siguiente cliente. Tampoco sabemos si mezcla clientes orgánicos con clientes de pago, mercados maduros con mercados nuevos o contratos de tamaños completamente distintos.
Y esto importa porque una compañía puede tener un CAC medio aparentemente sano y, al mismo tiempo, estar perdiendo dinero con cada euro adicional que invierte.
Qué es el CAC y por qué no existe uno solo
El coste de adquisición de cliente o CAC es la inversión atribuible a captar nuevos clientes dividida entre el número de clientes adquiridos durante el mismo periodo. La decisión correcta depende de qué costes, canales y cohortes incluimos en el cálculo.
La fórmula básica es sencilla:
CAC = costes de adquisición / nuevos clientes adquiridos
La dificultad no está en dividir. Está en decidir qué queremos aprender. Un CAC calculado para reporting financiero no tiene por qué servir para optimizar una campaña mañana. Y un CPA de plataforma no puede utilizarse como sustituto del coste completo de adquirir un cliente.
Me gusta separar, como mínimo, cuatro lecturas:
CAC blended: combina todos los costes y todos los clientes, incluidos los de origen orgánico.
CAC de pago: relaciona el coste de los canales pagados con los clientes atribuibles a esos canales.
CAC incremental: estima cuántos clientes adicionales existen gracias a una inversión que, de otro modo, no se habría realizado.
CAC marginal: mide cuánto cuesta captar el siguiente bloque de clientes al aumentar la inversión.
El CAC blended: útil para entender el sistema
El CAC blended responde bien a una pregunta ejecutiva: ¿cuánto le cuesta al negocio adquirir un cliente considerando el conjunto de su máquina comercial y de marketing?
Puede incluir medios, salarios, herramientas, producción, agencias, comisiones y otros costes directamente relacionados con adquisición. Es una métrica útil para presupuestos, planificación y lectura global, pero tiene un límite importante: los clientes orgánicos reducen el promedio y pueden hacer que Paid Media parezca más eficiente de lo que realmente es.
Imaginemos un ejemplo ilustrativo. Una empresa invierte 100.000 euros y consigue 1.000 clientes: 400 de pago y 600 orgánicos. Su CAC blended es 100 euros. Sin embargo, si toda la inversión se destinó a los 400 clientes de pago, el CAC de pago sería 250 euros.
Las dos cifras pueden ser correctas. Lo peligroso es utilizar la primera para decidir cuánto escalar el canal pagado.
El CAC incremental: la pregunta que la atribución no responde
Una plataforma publicitaria puede atribuir una conversión porque el usuario vio o hizo clic en un anuncio. Eso no demuestra que el anuncio haya causado la compra. El cliente podría haber llegado igualmente por marca, recomendación, tienda física, equipo comercial o demanda ya existente.
El CAC incremental intenta responder otra cosa: ¿cuántos clientes no habríamos conseguido sin esta inversión?
Para estimarlo necesitamos algún contrafactual: grupos de control, holdouts, geoexperimentos, diferencias temporales bien diseñadas o modelos causales razonables. Si una campaña atribuye 1.000 clientes, pero el análisis indica que solo 300 son incrementales, calcular el CAC sobre los 1.000 sobreestima profundamente la eficiencia.
Esta distinción resulta especialmente importante en campañas de marca, remarketing, afiliación y canales que aparecen cerca del final del recorrido. Su capacidad para reclamar conversiones suele ser mayor que su capacidad real para crearlas.
El CAC marginal: la métrica que decide si debemos escalar
El CAC medio mira lo que ya ocurrió. El CAC marginal intenta explicar qué sucede cuando añadimos presupuesto.
Supongamos que los primeros 50.000 euros captan 500 clientes: 100 euros por cliente. Añadimos otros 20.000 euros y obtenemos 100 clientes más. El CAC medio acumulado pasa a 116,67 euros, una cifra que todavía podría parecer aceptable. Pero el CAC marginal del último tramo es de 200 euros.
Tramo
Inversión
Clientes adicionales
CAC del tramo
Base
50.000 €
500
100 €
Incremento
20.000 €
100
200 €
Acumulado
70.000 €
600
116,67 €
Si nuestro límite rentable está en 150 euros, el promedio oculta que el nuevo presupuesto ya destruye valor. Para escalar no basta con saber cuánto costó el cliente medio; necesitamos saber cuánto está costando el cliente siguiente.
Cómo conectar CAC, margen, LTV y payback
Un CAC bajo no es bueno por definición. Solo es bueno en relación con el valor económico y el riesgo del cliente adquirido.
Como mínimo, conviene leerlo junto a:
Margen de contribución: ingresos menos costes variables asociados al servicio.
LTV: margen esperado durante la relación, preferiblemente calculado por cohortes.
Payback: meses necesarios para recuperar el CAC con margen real.
Churn o repetición: probabilidad de que el cliente permanezca o vuelva a comprar.
Coste de capital y caja: capacidad financiera para soportar el periodo de recuperación.
La conocida relación LTV/CAC puede ser una referencia, pero no una regla mecánica. Un ratio de 4 puede esconder un payback de 30 meses, una previsión de retención demasiado optimista o clientes con una distribución de valor extremadamente desigual.
Un método práctico para tomar decisiones
1. Define la pregunta antes de calcular
¿Quieres evaluar la rentabilidad total, comparar canales, aprobar presupuesto adicional o entender causalidad? Cada pregunta necesita un perímetro diferente.
2. Separa costes fijos y variables
No para excluir los fijos, sino para distinguir una decisión operativa de corto plazo de la sostenibilidad completa del modelo.
3. Segmenta por cohorte, mercado y producto
Un CAC global puede mezclar clientes con margen, recurrencia y riesgo incompatibles. La agregación ayuda a dirigir; la segmentación ayuda a decidir.
4. Construye una curva, no una celda
Relaciona niveles de inversión con volumen, CAC marginal, margen y payback. El objetivo no es encontrar una cifra bonita, sino el punto a partir del cual crecer deja de compensar.
5. Valida incrementalidad
Cuanto mayor sea la inversión, mayor debe ser la exigencia causal. La atribución puede orientar operaciones; la incrementalidad debe sostener decisiones de capital.
6. Añade límites explícitos
Define por adelantado el CAC máximo, el payback aceptable, la caja disponible y las métricas de calidad que no pueden deteriorarse.
Errores frecuentes al utilizar el CAC
Comparar el CPA de una plataforma con un CAC financiero completo.
Mezclar leads, oportunidades y clientes como si fueran la misma unidad.
Dividir costes de un periodo entre clientes de otro ciclo de venta.
Usar una media cuando el valor se concentra en pocas cohortes.
Escalar con CAC histórico sin observar saturación y coste marginal.
Calcular LTV con ingresos en lugar de margen.
Ignorar devoluciones, impagos, descuentos y costes de servicio.
Conclusión: la cifra correcta depende de la decisión
El CAC no es una verdad única guardada en un dashboard. Es un modelo que debe construirse de acuerdo con la decisión que queremos tomar.
Para explicar el sistema, utilizaré el CAC blended. Para operar canales, observaré el CAC de pago con sus límites de atribución. Para decidir si una inversión crea demanda, buscaré CAC incremental. Y para escalar, miraré el CAC marginal.
Una organización madura no pregunta únicamente “¿cuál es nuestro CAC?”. Pregunta “¿qué CAC necesitamos para decidir esto, qué incluye y qué puede estar ocultando?”.
Ahí es donde Marketing deja de defender métricas y empieza a gestionar capital, crecimiento y rentabilidad.